ეკონომიკა
/
14.02.2026
ევრო დოლართან მიმართებაში 2021 წლის შემდეგ უმაღლეს ნიშნულზეა – რა შედეგები მოჰყვება ამას ევროზონისთვის?
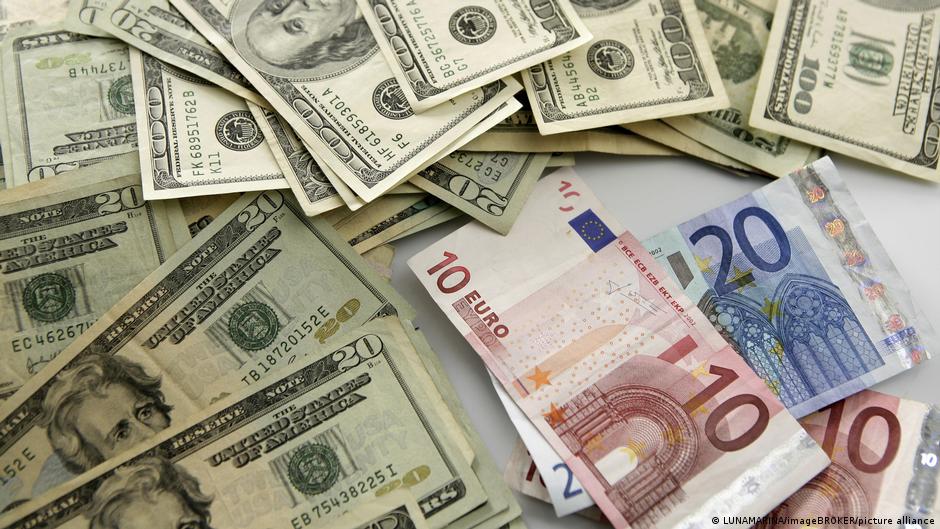
ევრო აშშ დოლართან მიმართებაში 2021 წლის შემდეგ უმაღლეს დონეს მიაღწია, რაც ევროზონის კომპანიებისა და მომხმარებლებისთვის მნიშვნელოვან შედეგებს გამოიწვევს. აშშ დოლარის გაუფასურება სხვა ძირითად ვალუტებთან მიმართებაში გრძელდება, რაც ექსპერტების ნაწილის აზრით, დონალდ ტრამპის არაპროგნოზირებადი პოლიტიკით ინვესტორების უნდობლობასთან არის დაკავშირებული, მეორე ნაწილის აზრით კი ტრამპს მიზანმიმართულად სურს დოლარის გაუფასურება ექსპორტის სტიმულირების მიზნით. გაძლიერებული ევრო ექსპორტს ნაკლებად კონკურენტუნარიანს
ევრო აშშ დოლართან მიმართებაში 2021 წლის შემდეგ უმაღლეს დონეს მიაღწია. ამას შედეგები მოჰყვება ევროზონის კომპანიებისა და მომხმარებლებისთვის, თუმცა ცოტას თუ მიაჩნია, რომ ევროპის ცენტრალურმა ბანკმა ჯერჯერობით უნდა ჩაერიოს.
აშშ დოლარი აგრძელებს ღირებულების მკვეთრ ვარდნას სხვა ძირითად ვალუტებთან მიმართებაში, რაც იმ ტენდენციის გაგრძელებაა, რომლის ფარგლებშიც 2025 წელს თითქმის ათწლეულის განმავლობაში მისი ყველაზე მკვეთრი წლიური ვარდნა დაფიქსირდა. სამშაბათს დოლარი ვალუტების კალათის მიმართ 1.3%-ით დაეცა, რაც ნიშნავს, რომ 2026 წლის დასაწყისიდან ის 2.6%-ით შემცირდა. 2025 წელს მისი ვარდნა 9.5%-ს შეადგენდა.
დოლარის ვარდნას შედეგები მოჰყვება ევროსა და სხვა ვალუტებისთვის. ერთიანი ევროპული ვალუტა ახლა 1.2 დოლარის ნიშნულს მიაღწია 2021 წლის შემდეგ პირველად, ხოლო ბრიტანულმა ფუნტმა და იაპონურმა იენმა ასევე მიაღწიეს ბოლო პერიოდის მაქსიმუმებს აშშ ვალუტასთან მიმართებაში.
რამდენიმე ეკონომისტი და ანალიტიკოსი დოლარის მუდმივ ვარდნას ინვესტორების მხრიდან აშშ ვალუტისადმი ნდობის ნაკლებობას უკავშირებს, რაც აშშ-ის პრეზიდენტ დონალდ ტრამპის არაპროგნოზირებადი პოლიტიკის მიმართ მუდმივი შეშფოთებითაა გამოწვეული. არსებობს მოსაზრებაც, რომ ტრამპსა და მის ეკონომიკურ გუნდში ბევრს სურს დოლარის გაუფასურება იმ იმედით, რომ ეს გააძლიერებს აშშ-ის ექსპორტს და წარმოებას, როგორც დიდი ხნის სტრატეგიის ნაწილი. ტრამპს ამ მოსაზრების გასაქარწყლებლად თითქმის არაფერი გაუკეთებია. როდესაც ამ კვირაში მას ჰკითხეს, აწუხებდა თუ არა დოლარის გაუფასურება, მან თქვა: „არა, ვფიქრობ, ეს შესანიშნავია“.
სტივენ მირანმა, ტრამპის ეკონომიკური მრჩეველთა საბჭოს ყოფილმა თავმჯდომარემ და ამჟამად აშშ ფედერალური რეზერვის მმართველთა საბჭოს წევრმა, 2024 წლის ნოემბერში გამოაქვეყნა „მომხმარებლის სახელმძღვანელო გლობალური სავაჭრო სისტემის რესტრუქტურიზაციისთვის“, სადაც სავაჭრო დეფიციტის გამოსწორების შესაძლო ინსტრუმენტებად კონკრეტულად ტარიფები და დოლარის დევალვაცია დაასახელა.
რა შედეგებიც არ უნდა მოჰყვეს დოლარის ვარდნას აშშ ეკონომიკისთვის, მას აქვს შედეგები ევროზონის ეკონომიკისთვის და ევროსთვის, რომელიც 2025 წელს უკვე 13%-ით გაიზარდა დოლართან მიმართებაში — ეს 2017 წლის შემდეგ მისი საუკეთესო წელი იყო.
ჯეკ ალენ-რეინოლდსი, ეკონომიკური საკონსულტაციო კომპანია Capital Economics-ის ევროზონის მთავარი ეკონომისტის მოადგილე, აცხადებს, რომ ევროს აღმასვლას მნიშვნელობა აქვს, რადგან ის „მნიშვნელოვან როლს თამაშობს ეკონომიკის ფუნქციონირებაში, შრომის ბაზრის ჯანმრთელობასა და ოჯახების ფინანსურ მდგომარეობაში“. „გაძლიერებული ევრო ექსპორტს ნაკლებად კონკურენტუნარიანს ხდის, რაც ზიანს აყენებს რეგიონის მწარმოებლებს, ამავდროულად აიაფებს იმპორტს, რაც ამცირებს ფასებს მომხმარებლებისთვის“, – განუცხადა მან DW-ს.
რიკარდო ამარო, Oxford Economics-ის (ეკონომიკური პროგნოზირებისა და საკონსულტაციო ფირმა) ევროზონის წამყვანი ეკონომისტი, აღნიშნავს, რომ თუ ევრო გააგრძელებს ღირებულების ზრდას დოლართან მიმართებაში, ეს ევროპულ კომპანიებს, რომლებიც ბევრს ახორციელებენ ექსპორტს აშშ-ში, ნაკლებად და ნაკლებად კონკურენტუნარიანს გახდის. თუმცა, მიუხედავად იმისა, რომ ამას აშშ პროდუქტების იაფი ფასები დააბალანსებდა ევროპულ თაროებზე, ის მიიჩნევს, რომ მიმდინარე გაცვლითი კურსი, თუ შენარჩუნდება, უარყოფით გავლენას მოახდენს ევროპის ზრდაზე. „ჩვენი გლობალური ეკონომიკური მოდელი ვარაუდობს, რომ ევროზონის მშპ წლის ბოლოსთვის დაახლოებით 0.2%-ით დაბალი იქნება, თუ ევრო-დოლარის გაცვლითი კურსი მიმდინარე დონეზე დარჩება, ნაცვლად დაახლოებით 1.16 დოლარის დონისა, რომელიც გვიან ივლისში ევროკავშირ-აშშ სავაჭრო შეთანხმების შემდეგ საცნობარო წერტილს წარმოადგენდა“, – განუცხადა ამარომ DW-ს.
თუმცა, ჟოლტ დარვაშმა, ბრიუსელში, ბელგიაში მდებარე Bruegel-ის ანალიტიკური ცენტრის მაკროეკონომიკის სპეციალისტმა, აღნიშნა, რომ იმ პერიოდებში, როდესაც ევრო გაცილებით მაღალი ღირებულების იყო, ვიდრე ახლა, ევროპული ექსპორტი მაინც კარგად მუშაობდა. მიმდინარე 1.20 დოლარის ღირებულება კვლავაც დაბალია 2021 წელს დაფიქსირებულ დონეებთან შედარებით და მნიშვნელოვნად დაბალია 1.30-დან 1.50 დოლარამდე დიაპაზონზე, რომელიც ხშირად შეინიშნებოდა დაახლოებით 2004-2014 წლებში, – განუცხადა დარვაშმა DW-ს. „დოლარის ბოლოდროინდელი უმნიშვნელო ვარდნა ნაკლებად სავარაუდოა, რომ ევროპაში მნიშვნელოვანი ეკონომიკური პრობლემები გამოიწვიოს“, – განაცხადა დარვაშმა და დასძინა, რომ აშშ დოლარის ვარდნის ფართო მედია გაშუქებამ შესაძლოა „ინვესტორები წაახალისოს, რომ მათი ყურადღება აშშ-ის ინვესტიციებიდან ევროკავშირისკენ გადაიტანონ“.
თუმცა, იმის გათვალისწინებით, თუ როგორ შეარყია ექსპორტიორები ტრამპის სავაჭრო ტარიფებმა გასულ წელს, არსებობს შეშფოთება, რომ გაცვლითმა კურსმა შესაძლოა „კიდევ ერთი დარტყმა მიაყენოს“, – აფრთხილებს ის.
STOXX Europe 600 საფონდო ბირჟის ინდექსში შემავალი მსხვილი ევროპული კომპანიები თავიანთი შემოსავლების დაახლოებით 30%-ს აშშ-დან იღებენ, Goldman Sachs-ის მონაცემებით. მიუხედავად იმისა, რომ გაძლიერებული ევრო უკვე დაკავშირებულია ზრდის უფრო ოპტიმისტურ შეფასებებთან, ევროპის ზოგიერთი სექტორი შესაძლოა დაუცველი იყოს იაფი დოლარის მიმართ. რიკარდო ამარო აცხადებს, რომ ფარმაცევტული და საავტომობილო სექტორები განსაკუთრებული რისკის ქვეშ არიან, თუმცა მას მიაჩნია, რომ აშშ-ის დამოკიდებულებამ ევროპულ ფარმაცევტულ პროდუქტებზე შესაძლოა დააბალანსოს ნებისმიერი პოტენციური ზიანი.
ჯეკ ალენ-რეინოლდსი, თავის მხრივ, მიუთითებს ევროზონის ზოგადად სუსტ ექსპორტზე ბოლო წლებში, განსაკუთრებით კი ჩინეთიდან სხვადასხვა სექტორში გაძლიერებული კონკურენციის გამო. „ეჭვი გვეპარება, რომ აქამდე განხორციელებულ ნაბიჯებს ექსპორტის მოთხოვნაზე ძალიან დიდი გავლენა ექნება, მაგრამ ეს ნამდვილად არ შეუწყობს ხელს“, – განაცხადა მან.
ევროს მკვეთრმა ზრდამ დოლართან მიმართებაში სპეკულაციები გამოიწვია იმის თაობაზე, უნდა ჩაერიოს თუ არა ევროპის ცენტრალური ბანკი (ECB) რაიმე ფორმით. ავსტრიის ცენტრალური ბანკის მმართველი მარტინ კოხი
#დონალდ ტრამპი
#დოლარი
#ევროპის ცენტრალური ბანკი
#ევრო
#გაცვლითი კურსი
#ევროზონა
#აშშ ეკონომიკა
#ექსპორტი
#იმპორტი
წყარო: www.dw.com
გაზიარება